Fransa bir iç borç krizine doğru mu gidiyor?
Fransa bir yandan öğrencilerin daha fazla öğretmen ve daha iyi okul binaları isteyen gösterileriyle sarsılırken bir yandan da yatırımcılar hükümete karşı bir çeşit ayaklanma başlatmış durumda. Ülkenin yüksek iç borçları endişe yaratıyor ve tahvil faizleri 2002'den beri ilk kez yüzde 5'i gördü.

Fransa çok zorlu günlerden geçiyor ve bunun yegane sebebi sokaklara dökülmüş bulunan öğrencilerin okul kesintilerini protesto etmesi değil. Bir yandan da Fransız devletinin borçlanma senetlerini almış olan yatırımcılar da, ülkenin devasa borç yükünü yönetme yeteneğini sorgulayarak hükümete karşı adeta bir finansal başkaldırı başlatmış durumda.
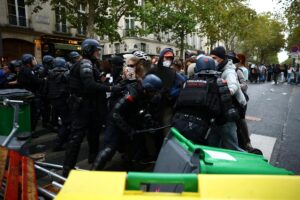
The New York Times’ın haberine göre, tahvil piyasalarındaki küresel çalkantının Avrupa’daki merkez üssü haline gelen Fransa, yükselen borçlanma maliyetleriyle mücadele eden dünya genelindeki siyasetçiler için de ciddi bir uyarı niteliği taşıyor. Bu tehlikeli finansal tablo, toplumsal huzursuzluğu daha da körüklüyor. Bir hafta içinde ikinci kez sokağa çıkan lise öğrencileri ve destekçileri, öğretmen sayısının artırılmasını ve yıpranmış okul binalarının yenilenmesini talep ediyor.
Yükselen faiz oranları, yüksek borç yüküne ve kronik bütçe açıklarına sahip ülkelerin kırılganlığını gözler önüne seriyor. Hükümetler bütçelerinin daha büyük bir kısmını borç ödemelerine ayırmak zorunda kaldıkça; okulları iyileştirmek, konut inşa etmek veya vergileri düşürmek gibi önceliklere daha az kaynak kalıyor. Bu durum, öfkeli seçmenleri sokaklara ya da popülist siyasi partilerin kucağına itiyor.
Bruegel düşünce kuruluşundan kıdemli uzman ve eski IMF Direktör Yardımcısı Mahmood Pradhan, “Tahvil faizlerindeki bu artışların çok somut sonuçları var” değerlendirmesinde bulunuyor.
En kötü senaryoda ise süreç kısırdöngüye dönüşüyor: Siyasetçiler hoşnutsuz halkı yatıştırmak için daha fazla vaatte bulunuyor, bu vaatler borçlanmayı artırıyor ve durumdan ürken yatırımcılar ülke tahvillerini almaya devam etmek için daha yüksek faiz talep ediyor.
Fransız Tahvillerinde Risk Sinyalleri ve Tarihi Rekorlar
Fransa, yatırımcı algısının olumsuzlaşmasıyla durumun ne kadar hızlı tırmanabileceğini gösteren canlı bir örnek sunuyor.
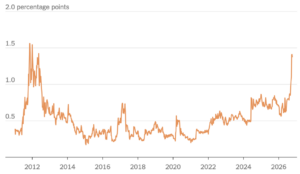
Bu hafta, 10 yıllık Fransız tahvil faizleri %5 seviyesine yaklaşarak 2002’den bu yana en yüksek seviyesine ulaştı. Daha da endişe verici olanı, Fransa ve Almanya’nın 10 yıllık tahvil faizleri arasındaki farkın (spread) son bir ayda hızla açılarak 2012’den bu yana en yüksek seviyeye ulaşması oldu. Bu fark, tüccarların Avrupa’nın en güvenli borç kalemi kabul edilen Almanya yerine Fransız borç senetlerini elinde tutmak için talep ettiği ekstra riski gösteriyor.
Yatırımcılar artık Fransa’ya borç vermek için, uzun süredir Avrupa’nın en sorunlu borçlu ülkeleri olarak görülen İtalya ve Yunanistan’dan bile daha yüksek getiri talep ediyor.
Merkez Bankası Hamleleri ve Bütçe Üzerindeki Baskı
Avrupa genelinde artan tahvil faizleri ekonomilerin dayanıklılığını test ediyor. Yıla düşük enflasyon ve hızlı ekonomik büyüme ile girilmişti; ancak İran’daki savaşın başlamasıyla fırlayan enerji fiyatları enflasyonu yeniden tetikledi ve Avrupa Merkez Bankası’nı bu yıl iki kez faiz artırmaya zorladı. Piyasa uzmanları yıl sonuna kadar bir faiz artışı daha bekliyor.
Yükselen borçlanma maliyetleri, hükümetleri gıda ve enerji fiyatlarındaki ani artışlar gibi yeni ekonomik şoklara karşı savunmasız bırakıyor. Pradhan, “Ülkelerin bu şoklarla başa çıkma yeteneğinin sınırlandırılmış olması bizim için tamamen yeni bir dünya” diyor.
Fransa’da faiz ödemeleri hükümet bütçesinin en büyük kalemlerinden biri haline geldi. Maliye Bakanlığı verilerine göre, faiz giderlerinin gelecek yıl 90 milyar avroyu (100 milyar dolar) aşarak savunma ve eğitim için planlanan harcamaların üzerine çıkması bekleniyor. Fransa Merkez Bankası Başkanı Emmanuel Moulin ise kamu maliyesinin düzeltilmemesi halinde ülkenin “faiz oranları tarafından boğulma” riskiyle karşı karşıya olduğunu vurguluyor.
Seçim Vaatleri Piyasalardaki Endişeyi Artırıyor
Fransa’daki mevcut siyasi liderler ve adaylar kuşkucu yatırımcıları rahatlatmak için çabalasa da bu girişimler henüz sonuç vermedi. Hükümet, bu yıl başaramadığı bütçe açığını azaltma hedefini gelecek yıl tutturacağını açıklasa da borç seviyesi yükselmeye devam edecek. Ülkenin kamu borcu şimdiden ekonominin büyüklüğünün %120’sine yaklaşmış durumda.
Yatırımcılar Paris’teki bütçe görüşmelerini yakından takip ediyor; ancak yaklaşan cumhurbaşkanlığı seçimlerinin mali sorunları derinleştirmesinden endişe duyuyor. Şu ana kadar önde gelen adayların tamamı büyük harcama vaatlerinde bulunurken, kimse borcu azaltmaya yönelik ikna edici bir plan sunamadı. Aşırı sağcı aday Marine Le Pen bütçe açığını kapatma sözü verse de bunu nasıl yapacağını detaylandırmadı; aşırı solcu aday Jean-Luc Mélenchon ise borçları ödemek yerine bir kısmını silmeyi teklif ederek piyasaları tedirgin etti.
Pradhan, Meclis’ten bazı önlemlerin geçmesi halinde Fransa’nın piyasalarda geçici bir rahatlama yaşayabileceğini, ancak emeklilik ve yükselen faiz ödemeleri gibi alanlardaki harcama baskıları nedeniyle ülkenin kronik bir borç sorunuyla karşı karşıya olduğunu ifade ediyor.
Küresel Borç Krizinin Yayılma Riski
Benzer sorunlar dünya genelinde de yaşanıyor. Küresel piyasa çalkantısının merkezinde yer alan ABD’de, Hazine tahvili faizlerindeki artış küresel bir satış dalgasını tetikledi. ABD tahvillerine talep yüksek kalmaya devam etse de, ülkenin brüt ulusal borcu bu yaz 40 trilyon doları aşarak ekonominin %120’sinin üzerine çıktı.
Asya’da ise Japonya’nın borç yükü ekonomisinin iki katından fazla bir seviyede bulunuyor. Hükümetin harcamaları artırma ve vergileri düşürme vaatleri finansal varlıklara zarar verirken, 10 yıllık Japon tahvil faizleri son 30 yılın en yüksek seviyelerine çıktı.
Pandemi, Rusya-Ukrayna savaşı sonrası yaşanan 2022 enerji krizi ve bu yıl İran’daki savaş nedeniyle patlak veren yeni enerji şokları, dünya genelinde kamu borçlarını II. Dünya Savaşı’ndan bu yana görülen en yüksek seviyelere çıkardı. IMF, küresel kamu borcunun dünya gayrisafi yurt içi hasılasının %100’ünü aşma yolunda ilerlediği uyarısında bulunuyor.
IMF Başkanı Kristalina Georgieva, “En büyük ihlali gelişmiş ekonomiler yapıyor” diyerek durumun aciliyetine dikkat çekiyor. Avrupa’da Fransız tahvillerindeki bu çalkantının İtalya gibi diğer avro bölgesi ülkelerine sıçraması ve 2012’dekine benzer yeni bir bölgesel borç krizini tetiklemesi en büyük risk olarak değerlendiriliyor.
 Oyunlar ve Bulmacalar