Avrasya’nın Yeni Ticaret Yolları: Türkiye Devre Dışı mı Bırakılıyor?
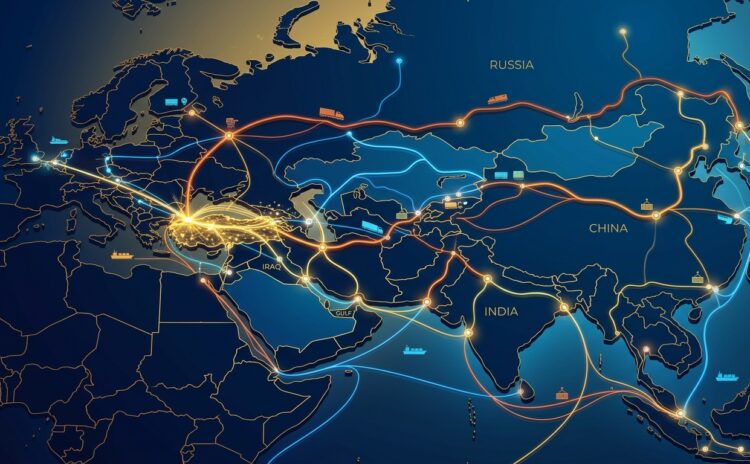
Rusya, Çin, Hindistan ve Körfez ülkeleri Avrasya’nın ticaret coğrafyasını yeniden şekillendiriyor. Yeni demiryolları, limanlar ve ulaştırma koridorları Orta Asya’yı Hint Okyanusu’na ve Avrupa’ya bağlamayı hedefliyor.

Gücün coğrafyası değişiyor
Avrasya ticaretinin haritası, çoğu zaman kamuoyunun dikkatinden uzakta, yeniden çiziliyor.
Bir zamanlar İpek Yolu kervanlarının geçtiği geniş coğrafyada bugün hükümetler demiryollarına, limanlara, karayollarına, lojistik merkezlerine ve enerji altyapısına milyarlarca dolar yatırmaya hazırlanıyor.
Ancak mesele artık yalnızca malları bir pazardan diğerine taşımak değil.
Ticaret koridorları jeopolitik nüfuzun, yaptırımlara karşı dayanıklılığın, tedarik zincirlerini çeşitlendirmenin ve stratejik rekabetin araçlarına dönüşmüş durumda.
Rusya, Batı’nın kontrolündeki finans ve ulaştırma sistemlerine bağımlılığını azaltacak güzergâhlar arıyor. Çin, sanayi ekonomisini dünya pazarlarına bağlayacak alternatif yollar geliştiriyor. Hindistan, Pakistan’a bağımlı olmadan Orta Asya’ya ulaşmak istiyor. Körfez ülkeleri ise kendilerini vazgeçilmez lojistik ve yatırım merkezleri olarak konumlandırıyor.
Türkiye de Asya ile Avrupa arasındaki temel kavşak olmayı hedefliyor.
Ancak giderek daha rahatsız edici bir soru gündeme geliyor:
Avrasya’nın yeni ticaret yolları Anadolu’dan geçmek yerine Türkiye’nin çevresinden dolaşmaya başlarsa ne olacak?
Yanıt, haritaların gösterdiğinden çok daha karmaşık.
Rusya’nın güneye açılan stratejik kapısı
En iddialı girişimlerden biri Uluslararası Kuzey–Güney Ulaştırma Koridoru (INSTC).
Rusya, İran ve Hindistan tarafından 2000 yılında başlatılan yaklaşık 7.200 kilometrelik çok modlu ulaştırma ağı; Rusya’yı Hazar bölgesi, Azerbaycan ve İran üzerinden Basra Körfezi’ne ve Hint Okyanusu’na bağlamayı amaçlıyor.
Doğu kolu ise Kazakistan ve Türkmenistan üzerinden ilerliyor.
Moskova açısından bu güzergâhın önemi, Ukrayna’nın işgali ve ardından genişleyen Batı yaptırımlarıyla daha da arttı.
Rusya, İran, Hindistan ve diğer Asya pazarlarıyla alternatif ticaret bağlantıları geliştirmek istiyor.
İran için koridor transit gelirleri, altyapı yatırımları ve Avrasya ticaretinde daha güçlü bir konum anlamına geliyor.
Hindistan açısından ise Rusya ve Orta Asya’ya erişimi çeşitlendirme fırsatı sunuyor.
Ancak ticari gerçekler, stratejik hedefler kadar etkileyici değil.
İran’daki yaklaşık 162 kilometrelik Reşt–Astara demiryolu, tamamlanması gereken kritik bağlantılardan biri. Finansman, arazi edinimi, inşaat gecikmeleri ve yaptırımlar ilerlemeyi zorlaştırıyor.
Daha önemlisi, güzergâh farklı demiryolu sistemlerini, deniz geçişlerini, gümrük rejimlerini ve siyasi yetki alanlarını bir araya getiriyor.
Her sınır geçişi ve yük aktarması ilave maliyet yaratıyor.
Haritada daha kısa görünen bir yol, gerçekte daha hızlı veya daha ucuz olmayabilir.
Çin, Hindistan ve Pakistan’ın farklı hesapları
Çin’in yaklaşımı daha geniş ve çok seçenekli.
Pekin’in Kuşak ve Yol Girişimi; Çin–Pakistan Ekonomik Koridoru’nu, Gwadar Limanı’nı, Orta Asya demiryolu bağlantılarını ve büyüyen bir ulaştırma altyapısı ağını kapsıyor.
Çin–Kırgızistan–Özbekistan demiryolu özellikle önemli. Bu hat, Batı Çin ile Orta Asya arasındaki doğrudan bağlantıları güçlendirebilir.
Hindistan’ın hesabı farklı.
Yeni Delhi, İran’ın Çabahar Limanı’na yaptığı yatırımlarla Pakistan topraklarından geçmeden Afganistan’a ve Orta Asya’ya ulaşmayı hedefliyor.
Ancak ABD’nin İran’a yönelik yaptırımları finansman, sigorta ve uzun vadeli ticari planlama bakımından önemli engeller yaratıyor.
Pakistan ise Karaçi ve Gwadar limanlarını denize çıkışı olmayan Orta Asya ekonomileri için uluslararası ticaret kapılarına dönüştürmek istiyor.
Afganistan üzerinden önerilen demiryolu bağlantıları bölgesel ticareti yeniden şekillendirebilir.
Fakat önlerinde zorlu arazi koşulları, kırılgan güvenlik ortamı, belirsiz finansman ve çözümlenmemiş sınır sorunları bulunuyor.
Bir fizibilite anlaşması, çalışan bir demiryolu demek değildir.
Siyasi heyecan da milyarlarca dolarlık yatırımı haklı çıkaracak yeterli yük hacmini garanti etmez.
Irak ve Körfez: Türkiye için yeni güney kapısı
Bu rekabette iki girişim daha yakından izlenmeli.
Birincisi, Irak Kalkınma Yolu.
Proje, Basra Körfezi’ndeki Büyük Faw Limanı’nı demiryolu ve karayolu altyapısıyla Türkiye’ye, oradan Avrupa’ya bağlamayı amaçlıyor.
Ankara açısından stratejik önemi büyük.
Körfez’den gelen yükleri Türk ulaştırma ağlarına ve Avrupa pazarlarına bağlayabilir. Güzergâh boyunca lojistik, sanayi ve üretim yatırımları için yeni fırsatlar yaratabilir.
Ancak başarısı Irak’taki siyasi istikrara, finansmana, güvenliğe, sınır geçişlerinin verimliliğine ve bütün taşıma zincirinin rekabet gücüne bağlı.
İkinci girişim ise Hindistan–Ortadoğu–Avrupa Ekonomik Koridoru (IMEC).
2023 yılında duyurulan proje, Hindistan’ı deniz ve demiryolu ağlarıyla Körfez’e, oradan Avrupa’ya bağlamayı öngörüyor.
Jeopolitik önemi açık.
Hindistan, Körfez ülkeleri, Avrupa ve ABD arasında daha güçlü ekonomik bütünleşme için yeni bir çerçeve sunuyor.
Ancak bölgesel çatışmalar, eksik altyapı ve farklı ülkelerin ulaştırma sistemlerini eşgüdüm içinde çalıştırma güçlüğü ciddi engeller.
Bu projelerin hiçbiri henüz mevcut deniz ticaret yollarının tam anlamıyla işleyen bir alternatifi değil.
Gerçek değerlerini yatırım kararları, güvenlik koşulları ve kalıcı ticari talep belirleyecek.
Türkiye gerçekten baypas mı ediliyor?
Bazı ticaret akışlarında, evet.
Rusya–Hindistan ticareti ve Orta Asya’dan Hint Okyanusu’na yönelen yüklerin bir bölümü Türkiye’ye uğramadan taşınabilir.
Ancak bu kuzey–güney bağlantıları, Türkiye’nin Asya ile Avrupa arasındaki doğu–batı rolünü kendiliğinden ortadan kaldırmıyor.
Bu ayrım önemli.
Ulaştırma koridorları belirli yükler, müşteriler ve varış noktaları için rekabet ediyor. Haritada birbirinin yerine konulabilecek çizgiler değiller.
Türkiye, Avrupa bağlantıları, sanayi altyapısı, limanları, gümrük ilişkileri ve mevcut demiryolu ağı sayesinde önemli coğrafi avantajlara sahip.
Orta Asya, Hazar Denizi, Azerbaycan, Gürcistan ve Türkiye üzerinden ilerleyen Orta Koridor, Çin–Avrupa ticaretinde önemli bir alternatif olmaya devam ediyor.
Ancak coğrafya tek başına pazar payını garanti etmiyor.
Hazar geçişlerindeki kapasite kısıtları, sınır gecikmeleri, demiryolu darboğazları, farklı tarifeler ve karmaşık belgeler güzergâhın rekabet gücünü azaltıyor.
Yük sahipleri kararlarını maliyet, taşıma süresi, güvenilirlik ve öngörülebilirliğe göre veriyor.
Hiçbir şirket yalnızca jeopolitik sempati nedeniyle daha pahalı ve yavaş bir güzergâhı tercih etmez.
Asıl rekabet haritalarda değil, ekonomide
Hükümetler sık sık etkileyici haritalar ve iddialı tahminlerle yeni ulaştırma koridorları açıklıyor.
Oysa başarılı bir koridor, altyapıdan çok daha fazlasını gerektiriyor.
Düzenli yük hacmi, rekabetçi taşıma tarifeleri, öngörülebilir sınır işlemleri, yeterli liman kapasitesi, uyumlu demiryolu sistemleri ve ticari açıdan güvenilir finansman şart.
İnşası milyarlarca dolara mal olan fakat yeterli yük çekemeyen bir demiryolu, stratejik başarı değildir.
Atıl kalma riski taşıyan pahalı bir yatırımdır.
Yaptırımlar ve siyasi istikrarsızlık da ekonomik açıdan cazip görünen projeleri zayıflatabilir.
Aynı durum Kızıldeniz, Hürmüz Boğazı ve diğer kritik deniz geçişlerindeki güvenlik riskleri için de geçerli.
Son yıllardaki çatışmalar, navlun maliyetlerinin, sigorta primlerinin ve taşıma sürelerinin ne kadar hızlı değişebildiğini gösterdi.
Buradan çıkarılacak ders açık:
Ulaştırma rekabetinde artık yalnızca mesafe değil, krizlere dayanıklılık da belirleyici.
Türkiye için üç stratejik öncelik
Birincisi: Orta Koridor’u ticari açıdan gerçekten rekabetçi hâle getirmek.
Türkiye, doğu–batı demiryolu ağındaki kapasite artışlarını hızlandırmalı; Kars–Sivas bağlantısını, Bakü–Tiflis–Kars hattıyla bütünleşmeyi ve Hazar ortaklarıyla koordinasyonu güçlendirmeli.
Dijital gümrük işlemleri, öngörülebilir transit tarifeleri ve ortak lojistik hizmetler, yeni demiryolu inşası kadar önemli.
Hedef, başlangıç noktasından nihai varış yerine kadar toplam taşıma süresini ve maliyetini ölçülebilir biçimde azaltmak olmalı.
İkincisi: Rakip koridorları tehdit olarak görmek yerine onlarla bağlantı kurmak.
Türkiye, Kuzey–Güney Koridoru, Irak Kalkınma Yolu, İran ulaştırma ağları ve Körfez lojistik sistemleriyle uygulanabilir bağlantılar geliştirmeli.
Mersin, İskenderun ve Karadeniz limanları çok modlu ticaret merkezlerine dönüştürülebilir.
Ankara, her yükün Türkiye’den geçmesinde ısrar etmek yerine, kendi üzerinden geçen ticaretten yaratılan ekonomik değeri artırmalı.
Bunun için Avrupa, Orta Asya, Hindistan, Körfez ve komşu ülkelerle esnek, sonuç odaklı ekonomik diplomasi gerekiyor.
Üçüncüsü: Transit ülkeden üretim ve lojistik değer merkezine dönüşmek.
Asıl ekonomik kazanç yalnızca geçiş ücretlerinde değil.
Üretim, depolama, işleme, dağıtım, lojistik teknolojileri, finansman ve sigorta hizmetlerinde.
Türkiye, önemli ulaştırma kavşakları çevresinde sanayi ve lojistik kümelenmeleri geliştirmeli, özel sektör yatırımlarını teşvik etmeli ve Avrupa tedarik zincirleriyle bağlantılarını güçlendirmeli.
Topraklarından yalnızca trenlerin geçmesine izin veren bir ülke, potansiyel ekonomik değerin küçük bir bölümünü elde eder.
Üretim, dönüşüm ve dağıtım merkezi hâline gelen ülke ise çok daha büyük pay alır.
Asıl tehlike coğrafya değil, rehavet
Avrasya’nın yeni ulaştırma düzenine tek bir koridorun hâkim olması pek olası görünmüyor.
Bunun yerine birden fazla güzergâh bir arada var olacak; kimi zaman rekabet edecek, kimi zaman birbirini tamamlayacak.
Rusya güneye açılmayı sürdürecek. Çin ticaret seçeneklerini çeşitlendirecek. Hindistan Orta Asya’ya erişim arayışını devam ettirecek. Körfez ülkeleri küresel lojistik merkezleri olma hedeflerine yatırım yapacak.
Türkiye bu karmaşık ağdan önemli kazançlar sağlayabilir.
Ancak bunun için coğrafi konumunun kazanılmış ve değişmez bir üstünlük değil, değerlendirilmesi gereken bir fırsat olduğunu kabul etmeli.
Geleceğin kazananları, haritada üzerinden en fazla çizgi geçen ülkeler olmayacak.
Altyapıyı, verimliliği, güvenliği, ticari güvenilirliği ve siyasi istikrarı en iyi şekilde bir araya getiren ülkeler olacak.
Türkiye’nin asıl tehlikesi, Avrasya’da kendi çevresinden geçen yeni ticaret yollarının inşa edilmesi değil; Ankara’nın kendi güzergâhlarını dünya ticaretinin tercih edeceği kadar cazip hâle getirememesidir.
Yeni ticaret coğrafyasında kavşak noktasında bulunmak artık yeterli değil.
Dünyanın sizin üzerinizden geçmeyi istemesini sağlamalısınız.
 Oyunlar ve Bulmacalar