Parçalanan Dünyada Çeliğin Geleceği: Artık Büyük Olmak Yetmiyor
Ticaret savaşları, enerji güvensizliği, karbon düzenlemeleri ve pahalı finansman, küresel çelik sektörünün haritasını yeniden çiziyor. Geleceğin kazananları yalnızca daha fazla üretenler değil, daha fazla değer yaratanlar olacak.

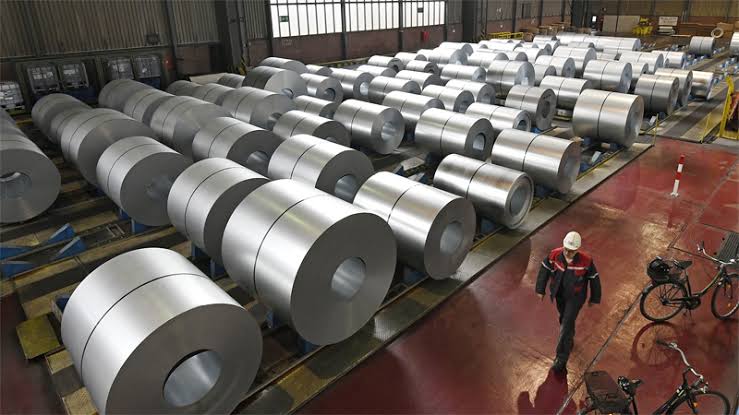
Çelik, öteden beri sanayi gücünün en önemli göstergelerinden biri oldu. Demiryollarından gökdelenlere, savaş gemilerinden rüzgâr türbinlerine, elektrik şebekelerinden savunma sanayiine kadar ekonomik kalkınmanın ve ulusal güvenliğin vazgeçilmez unsuru olmayı sürdürüyor.
Ancak sektör bugün rahatsız edici bir çelişkiyle karşı karşıya: Dünyanın çeliğe ihtiyacı var, fakat çelik üreticileri yeterince kârlı talep bulmakta zorlanıyor.
25–27 Ekim tarihlerinde İstanbul’da, Çelik İhracatçıları Birliği tarafından düzenlenen Steel Networking Summit’in temel tartışma konularından biri de bu olacak. Zirvenin ana konuşmacılarından biri olarak dünyanın önde gelen çelik üreticileri, uluslararası tüccarlar, yatırımcılar, finans kuruluşları ve karar vericilerle birlikte sektörün geleceğini şekillendiren jeopolitik rekabeti, ekonomik belirsizlikleri ve giderek parçalanan ticaret düzenini ele alacağım.
80’den fazla ülkeden katılımcıyı buluşturacak zirvede, büyük çelik üreticilerinin, küresel ticaret şirketlerinin, sektör birliklerinin ve finans kuruluşlarının temsilcileri yer alacak.
Aslında tartışma yalnızca çelikle sınırlı değil. Küresel sanayinin gelecekte hangi coğrafyalarda, hangi koşullarda ve kimlerin öncülüğünde gelişeceğiyle ilgili.
Devler yeni bir rekabet gerçeğiyle karşı karşıya
2025 üretim rakamlarına göre dünyanın en büyük beş çelik üreticisi Çinli Baowu Group, ArcelorMittal, Japon Nippon Steel ve yine Çinli Ansteel ile HBIS. Bu beş devin yıllık toplam üretimi yaklaşık 346 milyon ton.
Ölçekleri gerçekten etkileyici. Ancak büyüklük artık kârlılığın garantisi değil.
Dünya Çelik Birliği, küresel çelik talebinin 2026’da yaklaşık 1,72 milyar ton olacağını, 2027’de ise sınırlı büyüyeceğini öngörüyor. OECD ise küresel atıl çelik üretim kapasitesinin 2028’de 745 milyon tona ulaşabileceği uyarısında bulunuyor.
Sorun çelik üretememek değil. Üretilen çeliği kârlı biçimde satabilmek.
Jeopolitik artık fabrikanın içinde
Uzun yıllar çelik üreticileri maliyet, teknoloji ve verimlilik üzerinden rekabet etti. Bugün ise Washington, Brüksel veya Pekin’de alınan kararlar bir şirketin geleceğini neredeyse bir gecede değiştirebiliyor.
Gümrük vergileri, yaptırımlar, kotalar, sanayi teşvikleri ve karbon düzenlemeleri küresel ticaretin yönünü yeniden belirliyor.
ABD çeliği giderek daha fazla ulusal güvenlik meselesi olarak görüyor. Avrupa kendi sanayi altyapısını korumaya çalışırken çevre standartlarını sıkılaştırıyor. Çin küresel arz üzerindeki muazzam ağırlığını sürdürüyor. Hindistan ise hem üretimini hem tüketimini artırıyor.
Kalıcı enflasyon, yüksek faiz oranları ve döviz kurlarındaki oynaklık tabloyu daha da karmaşıklaştırıyor. Yerel paranın değer kaybetmesi ihracatı destekleyebilir; ancak ithal hammadde maliyetlerini ve döviz cinsinden borç yükünü de artırabilir.
Bu nedenle yöneticiler yeni bir milyon tonluk kapasite yatırımına girişmeden önce farklı bir soru sormalı:
Bu çeliği nerede, kime, hangi ticaret kuralları altında ve ne kadar kârla satabileceğiz?
İhracat pazarlarını çeşitlendirmek gerekli, ancak hammadde, finansman ve lojistik aynı kaynaklara bağımlı kalıyorsa yeterli değil.
Dayanıklılık artık şirketlerin temel ticari yönetim anlayışının parçası olmalı.
Büyümenin coğrafyası değişiyor
Hindistan, 2026 ve 2027’de yıllık yaklaşık yüzde 8’lik çelik talebi artışı beklentisiyle öne çıkıyor.
Güneydoğu Asya’da özellikle Vietnam ve Endonezya, sanayileşme ve altyapı yatırımlarıyla yeni fırsatlar sunuyor. Suudi Arabistan ve Birleşik Arap Emirlikleri ekonomilerini çeşitlendirmek için büyük yatırımlar gerçekleştirirken Mısır, Cezayir ve Sahra Altı Afrika’nın bazı bölgeleri uzun vadeli potansiyel taşıyor.
Elektrik şebekeleri, demiryolları, limanlar, veri merkezleri, kentsel altyapı ve savunma yatırımları çelik talebini destekleyecek.
Ancak hızla büyüyen bir ekonomi, mutlaka kolay girilebilecek bir ihracat pazarı anlamına gelmiyor.
Yerli üretim kapasitesi, ticaret kısıtlamaları, teknik standartlar ve müşteri ilişkileri çoğu zaman manşetlere çıkan büyüme oranlarından daha önemli.
Asıl fırsat, sınırların ötesine daha fazla ton çelik göndermekten ziyade, büyüyen ülkelerin yerel sanayi ekosistemlerinin bir parçası haline gelmekte.
Enerji, karbon ve sermaye: Yeni sanayi üçgeni
Enerji, rekabet gücünü belirleyen en önemli unsurlardan birine dönüşüyor.
Uygun fiyatlı, güvenilir ve giderek daha düşük karbonlu elektriğe erişemeyen üreticiler artan baskıyla karşılaşacak.
Avrupa Birliği’nin Karbon Sınırda Düzenleme Mekanizması, Ocak 2026’da kesin uygulama dönemine geçti. Böylece karbon emisyonlarına ilişkin güvenilir veriler, ihracatçılar açısından ticari bir zorunluluk haline geliyor.
Hidrojen bazlı çelik üretimi, elektrik ark ocakları ve karbon yakalama teknolojileri önemli imkânlar sunuyor. Ancak hepsi ciddi sermaye gerektiriyor.
Yeşil tahviller, kalkınma bankaları, ihracat kredi kuruluşları ve uzun vadeli proje finansmanı dönüşümü destekleyebilir. Ne var ki finans kuruluşları yalnızca çevresel hedeflere değil, yatırımların ekonomik uygulanabilirliğine de bakacak.
Gerçekçi bir karbonsuzlaşma stratejisinin üç temel koşulu var: rekabetçi enerji, uygun maliyetli finansman ve düşük karbonlu çelik için daha fazla ödeme yapmaya hazır müşteriler.
Bu üçü olmadan yeşil dönüşüm, pahalı bir sanayi deneyine dönüşme riski taşıyor.
Türkiye artık dünya liginde
Türkiye artık yalnızca bölgesel bir çelik ihracatçısı değil.
Tosyalı Holding, 2025’te 12 milyon tonun üzerinde üretim gerçekleştirerek dünyanın en büyük 35 çelik üreticisi arasına girdi. Erdemir-İsdemir, Habaş, İçdaş, Çolakoğlu ve diğer köklü üreticiler de ülkemizin sanayi kapasitesini güçlendiriyor.
Daha önemlisi, Türk şirketleri artık sınırlarının ötesinde yatırım yapıyor.
Tosyalı’nın Cezayir’deki büyük çelik kompleksi, İspanya’daki yatırımı, Angola’daki madencilik faaliyetleri ve Senegal ile Libya’daki projeleri, yalnızca ürün ihraç etmekten uluslararası sanayi ağları kurmaya doğru önemli bir dönüşümü gösteriyor.
Bu yatırımlar sadece yeni pazarlar açmıyor. Hammaddeye erişimi kolaylaştırabiliyor, üretimi müşterilere yaklaştırıyor ve tedarik zincirlerinin dayanıklılığını artırıyor.
Türkiye’nin bundan sonraki sınavı, daha yüksek katma değerli çelik üretiminde, enerji verimliliğinde, güvenilir karbon sertifikasyonunda ve uluslararası sanayi ortaklıklarında daha ileri gitmek.
Coğrafya bize avantaj sağlıyor. Ancak bu avantajı kalıcı rekabet gücüne dönüştürecek olan sanayi kabiliyetimiz.
Devletler verimsizliği değil, sanayi kabiliyetini korumalı
Hükümetlerin stratejik sektörlerini korumak istemesi anlaşılabilir. Özellikle devlet sübvansiyonlarının uluslararası rekabeti bozduğu durumlarda bu ihtiyaç daha da belirginleşiyor.
Ancak süresiz korumacılığın ekonomik bedeli var.
Çelik üreticilerini destekleyen gümrük vergileri, otomotiv, makine ve inşaat sektörlerinin maliyetlerini artırabiliyor.
Bu nedenle sanayi politikaları, verimsiz üretim kapasitesini yaşatmak yerine rekabetçi elektrik fiyatlarına, altyapıya, yenilikçiliğe, nitelikli iş gücüne ve öngörülebilir ticaret kurallarına öncelik vermeli.
Amaç, sürekli korumaya bağımlı bir sanayi değil, uluslararası rekabet gücüne sahip stratejik üretim kapasitesi yaratmak olmalı.
Önümüzdeki beş yıl için üç stratejik öncelik
Türkiye’deki ve dünyanın diğer bölgelerindeki çelik üreticileri ile ihracatçıları açısından üç temel önceliği paylaşmak istiyorum:
Birincisi: Üretim miktarını değil, kârlı pazarları hedefleyin.
Yeni kapasite yatırımlarını gerçek ve güvenilir müşteri talebine bağlayın. Özel çelik türlerine, ileri işleme teknolojilerine ve yüksek katma değerli kullanım alanlarına seçici biçimde yatırım yapın.
İkincisi: Enerji, karbon ve finansmanı tek bir stratejide birleştirin.
Rekabetçi elektrik tedarikini güvenceye alın, emisyonları doğru ölçün, hammadde ve lojistik kaynaklarını çeşitlendirin. Ticari açıdan uygulanabilir dönüşüm projeleri için uzun vadeli finansman sağlayın.
Üçüncüsü: Yalnızca ihracatçı değil, uluslararası sanayi ortağı olun.
Büyüyen pazarlarda yerel işleme tesisleri, dağıtım ağları, ortak girişimler ve kalıcı müşteri ilişkileri geliştirin. Çeliğin yanında güvenilirlik, teknik yetkinlik ve hizmet de satın.
Geleceğin çelik liderleri mutlaka en büyük fabrikaları işleten şirketler olmayacak.
Doğru ürünü doğru müşteriye, rekabetçi enerji maliyetleriyle, güvenilir lojistik imkânlarıyla ve sürdürülebilir kâr marjlarıyla ulaştırabilenler öne çıkacak.
İstanbul’da vereceğim temel mesaj da bu olacak:
Parçalanan dünyada sanayi gücünün gerçek ölçüsü artık bir şirketin ne kadar çelik ürettiği değil; ne kadar değeri, ne kadar kârlı, güvenilir ve sürdürülebilir biçimde yaratabildiğidir.
***
Mehmet Öğütçü, Global Resources Partners Yönetim Kurulu Başkanı ve London Energy Club Başkanıdır. Eski diplomat, başbakan danışmanı, OECD, Uluslararası Enerji Ajansı (IEA) ve British Gas üst düzey yöneticisi, uluslararası stratejist ve yazardır.
Günün 10 Haberi
Yazarın Son Yazıları
25 Ekim 2026 - Parçalanan Dünyada Çeliğin Geleceği: Artık Büyük Olmak Yetmiyor
24 Ekim 2026 - Kıbrıs’ta çözüm, tek tarafın şartlarıyla dayatılamaz
23 Ekim 2026 - Fransa’nın Cumhuriyetle Bitmeyen Hesaplaşması
22 Ekim 2026 - İran Savaşı’ndan Sonra Ne Dünya Ne de Bölgemiz Eskisi Gibi Olacak
20 Ekim 2026 - Yoksulluk Sadece Parasızlık Değildir: Bir Ülke Kaç Farklı Şekilde Yoksullaşır?
 Oyunlar ve Bulmacalar