Paralel Ticaret Yapılanmasının Yükselişi
Jeopolitik tablo görünüşte birbiriyle zıt iki trend doğuruyor: Bir yandan finansal kriz ve stres dönemleri Dolar bazlı varlıklara olan talebi artırırken, diğer yandan devletlerin Dolar odaklı ticaret ve ödeme sistemlerinin dışına çıkma arayışlarını hızlandırıyor.

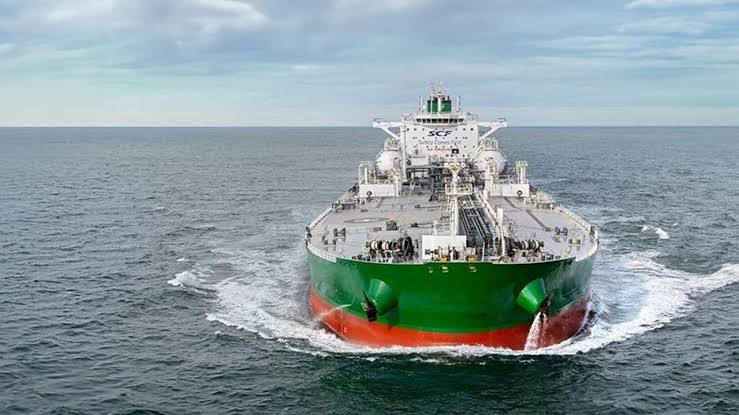
Rus ham petrolü (Urals) fiyatları, krizin başlamasıyla birlikte hızla yükseldi. Büyük ölçüde Ukrayna’nın Rus enerji altyapısına yönelik saldırılarıyla ilişkilendirilen bazı dönemsel düşüşler bir kenara bırakılırsa; Urals, 2022’den bu yana uygulanan yaptırımlara ve geleneksel güzergâhların kısıtlanmasına rağmen alternatif bir tedarik kaynağı işlevi gördü.
Benzer bir dinamik, yaptırım uygulanan İran enerjisinde de gözlemlendi. Krizin başlamasından yaklaşık bir ay sonra Hindistan, yedi yıl aradan sonra ilk kez İran’dan enerji satın aldı ve ödemeyi yuan cinsinden gerçekleştirdi. Hintli yetkililer o dönemde önceliklerinin enerji güvenliği olduğunu belirtti. Bu işlem, özellikle enerji güvenliğinin kırılgan hale geldiği belirsizlik dönemlerinde tedarik kararlarının ne kadar hızlı değişebileceğini açıkça gösterdi.
Filipinler de bir diğer örnek: Ülkenin tek petrol rafinerisi, Mart ayında azalan stokları takviye etmek amacıyla 2,5 milyon varil Rus ham petrolü satın aldı. Temmuz ayında ise Malezya’nın Doğu Dış Sınır Bölgelerinde İran petrolü taşıyan bir hayalet tanker tespit edildi.
Bu örnekler, küresel enerji piyasalarında giderek önem kazanan gerçeği ortaya koymaktadır: Geleneksel tedarik kısıtlandığında fiziki erişilebilirlik, ülkelerin enerjiyi nereden temin edeceğini belirleyen siyasi veya finansal kısıtlamaların önüne geçebilmektedir.
Yaptırımlar Ticareti Engellemiyor; Yürütülme Biçimini Değiştiriyor
ABD Kongresi, İran ve Rusya’yı hedef alan bir yasa tasarısını kabul etti. Tasarı; özel olarak Rus yetkilileri, finans kurumlarını, enerji sektörünü ve ülkenin hayalet tanker filosunu hedef alırken, Trump’a da Rus petrol ve gazının başlıca alıcılarına ve Moskova’nın yaptırımları delmesine yardım eden ülkelere %100’e varan gümrük vergileri uygulama yetkisi veriyor. Tasarı aynı zamanda ABD’nin İran’a yönelik yaptırımlarını da genişletiyor.
Tartışma, bu yasa tasarısının hedeflenen etkiyi yaratıp yaratamayacağı ya da bunun yerine dolar tabanlı finans sisteminin dışında ticaret yürütmek amacıyla halihazırda gelişmekte olan mimariyi daha da güçlendirip güçlendirmeyeceği noktasında kilitleniyor.
Alternatif sistemler Hürmüz krizinden önce, Ukrayna’daki savaşın başında Rusya’ya uygulanan yaptırımlara yanıt olarak ortaya çıkmış; ancak mevcut kriz bunların kullanımına ivme kazandırmıştır. Bu sistemler; alternatif para birimleriyle yapılan ödemeleri, hayalet filoları, gemiden gemiye transferleri, BRICS Pay gibi girişimleri ve CIPS gibi alternatif ödeme sistemlerini kapsamaktadır.
Çin’in Sınır Ötesi Bankalararası Ödeme Sistemi (CIPS), bu kaymayı net bir şekilde gözler önüne seriyor. CIPS’in kamuya açık verilerine dayandırılan raporlar; sistemin İran’daki savaşın başlamasından bu yana birçok iş gününde yaklaşık 35.000–40.000 işlem gerçekleştirdiğini ve günlük takas değerlerinin sıklıkla 800 milyar ile 1,2 trilyon yuan seviyelerine ulaştığını gösteriyor.
Benzer bir eğilim ticaret akışlarında da görülmektedir. 2022 öncesinde Rusya’nın ihracatı neredeyse tamamen dolar ve avro cinsinden takas ediliyordu. 2024 yılına gelindiğinde Çin yuanı, bu işlemlerin üçte birinden fazlasını oluşturur hale geldi. Bir diğer örnek olan Hindistan, mevcut kriz sırasında yaptırıma tabi Rus ve İran enerjisi alımlarını takas etmek için yuan ve ruble kullandı.
Hayalet Filodan Paralel Filoya
“Hayalet filo” terimi örtük bir geçicilik anlamı taşır; yaptırım uygulanan ülkelerin enerjilerini taşımaya devam edebilmelerinin geçici bir yolu, yani sistemin bir istisnasıdır. Peki ya bu istisna kalıcı bir alternatife dönüştüyse?
2022 öncesinde “karanlık filo”nun yaklaşık 200 gemiden oluştuğu tahmin ediliyordu. Bugün ise faal haldeki hayalet tanker sayısının 1.400 civarında olduğu öngörülüyor. Bu rakamlar, başlangıçta yaptırımları etrafından dolaşmak için kullanılan taktiklerin giderek nasıl kurumsallaştığını göstermektedir.
Hayalet filonun çalışma mekanizması yeni değildir; İran ve Venezuela da ihracat kısıtlamalarına benzer tepkiler vermiştir. Ancak dikkat çekici olan, Rusya’nın bu mekanizmaları sistemli hale getirmiş olmasıdır.
Hayalet filo; kendi mülkiyet, tescil, finansman ve denizcilik hizmetleri ağlarını giderek daha fazla geliştirdi. Batılı sigorta şirketleri yaptırıma hassas ticaretten çekildiğinde, aradaki açığı kapatmak için Rus sigortacılar devreye girdi. 2024 yılında Rus deniz sigortacıları, tekne ve makine primlerinde %42’lik bir artış bildirdi; Baltık Denizi’ni geçen her üç tankerden birinin artık Rus veya Rus bağlantılı sigorta şirketlerinin sertifikalarını taşıdığı belirtiliyor. KSE Enstitüsü’nün 2024’te vurguladığı gibi, bu sigortacılar sefer onayını sağlayan sorumluluk teminatı, P&I benzeri hizmetler ve resmi belgeler sundu. 2024 yılında Hindistan, dört Rus sigorta şirketini onaylayarak Rus enerjisi taşıyan tankerlerin Batılı sigorta sağlayıcılarına bağımlı olmadan limanlarına girmesine izin verdi.
Alternatif altyapının bu şekilde büyümesi, yaptırımların devletleri küresel piyasalardan izole ederek cezalandırdığı varsayımına meydan okumaktadır. Yaptırımlar aksine, hedef alınan devletlerin ticaret, finans ve enerji piyasalarına erişmeye devam edebilecekleri paralel ağların gelişmesini teşvik eden bir zemin yaratabilmektedir.
Dolar Çökmeden Dolarsızlaşma (De-Dolarizasyon)
Dolar dışı ödeme sistemlerinin, paralel filoların ve alternatif takas kanallarının genişlemesi göz önüne alındığında, bu durumun dolara olan talebi zayıflatacağı varsayılabilir.
Ancak mevcut jeopolitik tablo, doların gücünün ve parasal çeşitlendirmenin eşzamanlı olarak yaşandığı bir finansal sistem yaratmaktadır.
Hürmüz Boğazı’ndaki enerji akışının kesintiye uğraması yalnızca petrol piyasasıyla sınırlı kalmamış; enflasyona, para politikalarına, faiz oranlarına ve döviz piyasalarına da yansımıştır.
Yüksek petrol fiyatları enflasyonist baskıyı artırırken, yüksek faiz oranları finansal koşulların sıkı kalmasına neden olmuştur. ABD’de faizlerin uzun süre yüksek kalacağı beklentisi, Hazine tahvili getirilerini ve dolar cinsinden varlıkların cazibesini desteklemiştir. Ancak gelişmekte olan piyasalar ve enerji ithal eden ekonomiler için yüksek petrol fiyatları, ithalat faturalarını ve enflasyonist baskıları artırırken; güçlü dolar da dolar cinsinden finansmanın maliyetini yükseltmektedir.
Bu durum ayrışan bir tepki yaratmaktadır: Yatırımcılar, yüksek getiri ve jeopolitik belirsizlik dönemlerinde dolar cinsinden varlıklara olan taleplerini artırabilirken; enerji ithal eden devletler, dolar finansmanına ve dış şoklara maruziyetlerini azaltmak için ödeme ve takas kanallarını çeşitlendirmeye yönelmektedir.
Jeopolitik Koşullar Normalleşirse Bu Alternatifler Ortadan Kalkar mı?
Öngörüleri değerlendirmek için önce “normal”in ne olduğunu tanımlamak gerekir. Şu anda yeni bir finansal mimariyi mümkün kılan ve tek bir gerçeklikte birleşen birden fazla güç bulunmaktadır: Jeopolitik dalgalanma (volatilite).
Hürmüz Boğazı yeniden faal hale gelebilir. Rus enerjisine yönelik yaptırımlar teorik olarak kaldırılabilir. Ancak özellikle Doğu ile Batı arasındaki anlaşmazlık derinleştikçe, dalgalanmalar jeopolitik tablonun kalıcı bir unsuru haline gelmiştir. Bu nedenle, münferit olaylar yatışsa bile alternatif ticaret mekanizmalarının varlığını sürdürmesi muhtemeldir.
Kırılgan Denge (En iyi senaryo / Düşük olasılık): Gerilimler devam eder ancak akut enerji sıkıntıları hafifler. Hayalet filo ve dolar dışı ödemeler ortadan kalkmaz; egemen devletler için sakin dönemlerde uykuda kalan, ihtiyaç duyulduğunda ise devreye giren sabit bir sigorta poliçesi işlevi görür.
Kurumsallaşmış Çift Kulvarlı Yapı (Temel Senaryo): Dalgalanmalar sabit kalır. Dolar dışı ödemeler ve paralel deniz sigortacılığı, geçici çözümler olmaktan çıkıp standart işletim prosedürüne dönüşür. Dolar, küresel sermaye piyasalarındaki hakimiyetini korur ancak ticaret takaslarındaki tekelini kaybeder.
Sistemik Sapma (Aşağı Yönlü Risk): Sert ikincil yaptırımlar, enerji ithalatçılarını Batı finansal sistemi ile temel enerji güvenliği arasında kesin bir seçim yapmaya zorlar. Başka seçeneği kalmayan egemen devletler; ana akım takas ağlarını kullanmadan ticaret yürüten özerk, uçtan uca paralel bir ekonomiyi kurumsallaştırır.
Günün 10 Haberi
Yazarın Son Yazıları
20 Eylül 2026 - Paralel Ticaret Yapılanmasının Yükselişi
11 Eylül 2026 - Suudi Arabistan’ın Petrol Altyapısı Mekke Paktı’nı Sınavdan Geçiriyor
5 Eylül 2026 - Asimetrik Enerji Savaşının Yeni Mimarisi
27 Ağustos 2026 - NATO Testi, Bölüm II: Rusya Daha İleri Gitmeye mi Hazırlanıyor?
23 Ağustos 2026 - NATO Testi: Rusya İttifakın Ne Kadar Baskıya Dayanabileceğini mi Ölçüyor?
 Oyunlar ve Bulmacalar